مطابقة الأصول الثابتة: معالجة فروقات الجرد
مطابقة الأصول الثابتة: كيف تعالج فرق المالية والعمليات فروقات الجرد؟
ما المقصود بمطابقة الأصول الثابتة؟
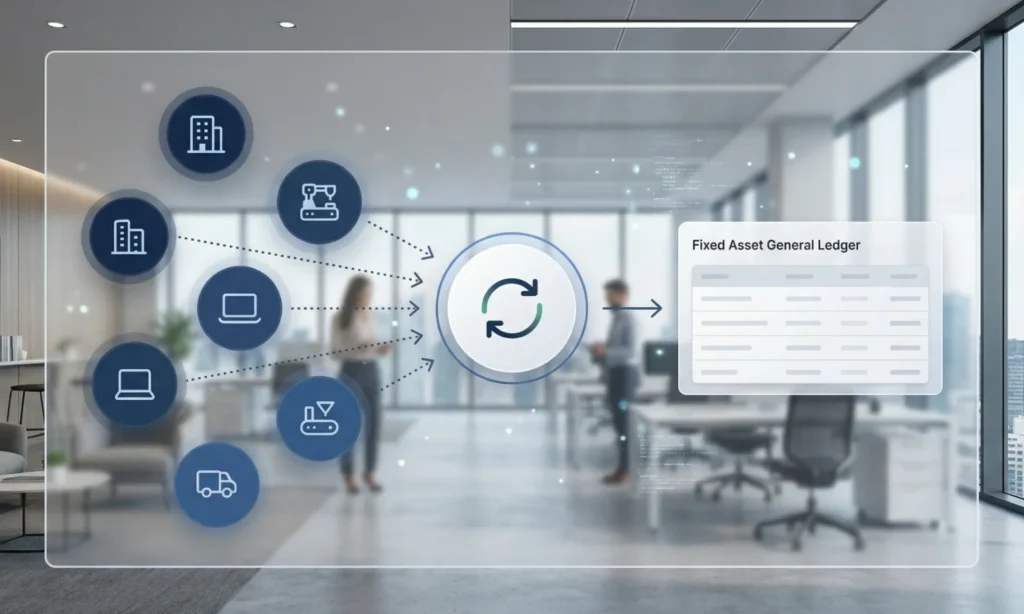
تقارن مطابقة الأصول الثابتة نتائج الجرد الفعلي بالسجلات المحاسبية لتحديد الأصول المفقودة أو المكررة أو غير المسجلة أو المصنفة بصورة خاطئة.
تربط العملية بين منظورين للمؤسسة نفسها؛ فالمالية تحتفظ بالسجلات الداعمة للتقارير والرقابة، بينما تعرف العمليات كيفية استخدام الأصول ونقلها وتخصيصها. ويوضح الجرد الميداني الموجود فعليًا في موقع معين وحالته، ثم تجمع المطابقة هذه المنظورات معًا.
لا يعني إجراء المطابقة أن كل فرق يشير إلى احتيال أو خطأ محاسبي. فقد تنشأ الفروقات عن عمليات النقل أو اختلاف توقيت التسجيل أو تغير الأوصاف أو تأخر الاستبعاد أو نقص وثائق التسليم. والهدف هو تحديد الفرق وفهم أسبابه وتوثيق أدلته وتعيين الإجراء المناسب.
لماذا تختلف نتائج الجرد الفعلي عن السجلات المحاسبية؟
غالبًا ما تحدث المؤسسات سجلاتها المالية والعمليات الفعلية في أوقات مختلفة؛ فقد تُسجل عملية الشراء قبل التسليم، أو ينتقل أصل قبل تحديث موقعه بالنظام، أو يُركب بديل بينما يظل الأصل القديم مسجلًا.
تشمل الأسباب الشائعة:
- استخدام جداول بيانات منفصلة لدى فرق المالية والعمليات.
- عدم اتساق أوصاف الأصول.
- عمليات نقل غير مسجلة بين الأقسام أو المواقع.
- استلام أصول دون وثائق مكتملة.
- تأخر تحديثات استبعاد الأصول أو إخراجها من الخدمة.
- إنشاء سجلات مكررة أثناء ترحيل الأنظمة.
- أرقام بطاقات تعريف أو أرقام تسلسلية غير صحيحة.
- تجميع الأصول ماليًا بينما تُعدّ بصورة منفردة ميدانيًا.
- عدم اكتمال تسليم أصول الإنشاءات أو مرحلة ما قبل الافتتاح.
لذلك تحتاج المطابقة إلى فهم السياق؛ فالمقارنة البسيطة للأسماء والأرقام قد تنتج استثناءات غير حقيقية. وينبغي للفريق مقارنة المعرّفات والمواقع وفئات الأصول والصور والكميات والأدلة المرجعية.
أكثر أنواع فروقات الجرد شيوعًا
1. الأصول المفقودة
يوجد السجل المحاسبي لكن الفريق الميداني لا يستطيع تحديد موقع الأصل. وقد تشمل الخطوة التالية إعادة البحث أو مراجعة عمليات النقل أو سؤال مسؤول العهدة أو التحقيق في سجلات الاستبعاد.
2. الأصول غير المسجلة
يعثر الفريق الميداني على أصل غير موجود في المستخرج المحاسبي. وقد يكون شراء حديثًا أو أصلًا موروثًا أو عنصرًا تم تسليمه من مشروع أو عنصرًا مسجلًا بوصف آخر.
3. السجلات المكررة
قد يصف سجلان الأصل المادي نفسه. ويمكن أن يؤدي التكرار إلى تشويه أعداد الأصول وإرباك قرارات الإهلاك أو الاستبعاد.
4. المواقع غير الصحيحة
الأصل موجود لكن موقعه المسجل لا يتطابق مع النتيجة الميدانية. ويؤثر ذلك على المساءلة ويبطئ التحقق في المستقبل.
5. التصنيفات غير الصحيحة
قد يظهر الأصل ضمن فئة أو قسم أو وظيفة تشغيلية غير صحيحة. ويؤثر التصنيف على التقارير والتحليل وأحيانًا على مسار المراجعة المناسب.
6. أصول خرجت من الخدمة وما زالت مسجلة
قد يكون الأصل قد خرج من الخدمة بينما يظل سجله نشطًا. وينبغي للمؤسسة مراجعة أدلة الإخراج من الخدمة واتباع إجراءاتها المالية المعتمدة.
7. اختلافات الكميات
قد يعرض السجل كمية واحدة بينما يجد الفريق الميداني عدة وحدات، أو العكس. ويجب تحديد ما إذا كان السجل يمثل أصلًا واحدًا أو مجموعة أو هيكلًا مكونًا من عدة أجزاء.
سير عمل المطابقة في خمس خطوات
الخطوة 1: الاتفاق على النطاق ومصادر البيانات
حدد المواقع والأقسام وفئات الأصول وتاريخ المستخرج المحاسبي وفترة العمل الميداني، ثم أدرج الملفات المرجعية التي ستدعم المقارنة.
التوقيت مهم؛ فقد ينتج عن جرد ميداني بعد أشهر من تاريخ المستخرج المحاسبي فروقات يمكن تجنبها. وإذا تعذر توحيد التواريخ، فوثّق الفجوة الزمنية وطبق قاعدة واضحة لتاريخ القطع.
الخطوة 2: توحيد حقول المقارنة
أنشئ هيكلًا مشتركًا لمعرّف الأصل ورقم البطاقة والوصف والموقع والقسم ومسؤول العهدة والرقم التسلسلي والحالة. ويحسن التوحيد المطابقة عندما تستخدم مجموعتا البيانات مصطلحات مختلفة.
مثلًا قد تشير «وحدة تكييف سبليت» و«مكيف هواء» و«AC-01» إلى الفئة نفسها. ولا ينبغي دمج السجلات اعتمادًا على الوصف وحده، بل يجب الاستناد إلى أدلة إضافية.
الخطوة 3: مطابقة السجلات
استخدم تسلسلًا محددًا للمطابقة؛ فقد يوفر التطابق الدقيق لرقم البطاقة أو الرقم التسلسلي دليلًا قويًا. ويمكن للموقع والصورة دعم المطابقة عند غياب البطاقات، بينما تساعد الأوصاف والطرازات على تحديد المطابقات المحتملة.
صنّف النتائج إلى: مطابق، مطابقة محتملة، موجود ميدانيًا فقط، موجود بالسجل فقط، مكرر، أو يحتاج إلى مراجعة. ويفصل ذلك بين النتائج المؤكدة والافتراضات.
الخطوة 4: التحقيق في الاستثناءات وتعيين المسؤوليات
يجب أن يكون لكل استثناء مسؤول وإجراء تالٍ. فقد تراجع المالية أصلًا موجودًا بالسجل فقط، وتبحث العمليات عن أصل مفقود، وتقدم المشتريات وثائق التسليم، وتؤكد الهندسة استبدال أحد الأصول.
أضف حقلًا للأدلة وتاريخًا مستهدفًا للتسوية. فهذا يحوّل تقرير الفروقات الثابت إلى سير عمل إداري.
الخطوة 5: الاعتماد والتحديث وفق إجراءات منضبطة
يعتمد الإجراء النهائي على سياسات المؤسسة، وقد يشمل تصحيح الموقع أو إنشاء سجل أو ربط السجلات المكررة أو تسجيل نقل أو بدء مراجعة استبعاد معتمدة.
لا تستبدل الأدلة الأصلية. احتفظ بنتيجة الجرد الميداني الأصلية والقرار والمراجع والتاريخ. ويساعد مسار التدقيق الواضح الفرق مستقبلًا على فهم أسباب تغيير السجل.
كيفية تصنيف الفروقات وتحديد أولوياتها
ليست جميع الاستثناءات متساوية في المخاطر. ويمكن أن يراعي نموذج الأولويات العملي ما يلي:
| الأولوية | الحالة المعتادة | الاستجابة المقترحة |
| مرتفعة | أصل مرتفع القيمة مفقود أو غير محدد الهوية | تعيين مسؤول فورًا ومراجعة الإدارة |
| مرتفعة | تكرار الفروقات عبر عدة مواقع | تحليل السبب الجذري ومراجعة الضوابط |
| متوسطة | الموقع أو مسؤول العهدة غير صحيح | تأكيد الموقع الحالي وتحديث السجل |
| متوسطة | أصل تشغيلي غير مسجل | مراجعة المستندات وإنشاء السجل أو ربطه |
| منخفضة | اختلاف بسيط في الوصف | تطبيق معيار التسمية في التحديث المنضبط التالي |
يجب أن تتبع الحدود الدقيقة سياسات الأهمية النسبية والمخاطر والتشغيل لدى العميل. ويتمثل دور DOIT في توفير أدلة ميدانية موثوقة ونتائج منظمة، بينما تتخذ الفرق المالية والإدارية المخولة لدى العميل القرارات المحاسبية أو المتعلقة بالسياسات.
ما الذي تحتاجه المالية من الفريق الميداني؟
تحتاج المالية إلى أكثر من جدول بعلامتي «موجود» و«غير موجود». وينبغي أن تتضمن المخرجات الميدانية المفيدة:
- معرّف الأصل ورقم البطاقة.
- الموقع الفعلي والقسم.
- الوصف والتصنيف.
- الرقم التسلسلي أو الطراز عند توفره.
- الحالة وقت التحقق.
- مرجع الصورة عند الحاجة.
- حالة المطابقة.
- نوع الفرق.
- الدليل أو الملاحظة الميدانية.
- الإجراء التالي المقترح.
- المراجع المسؤول.
يساعد هذا الهيكل المالية على تحديد العناصر التي تحتاج إلى تحديث السجل أو مراجعة النقل أو مراجعة الاستبعاد أو مزيد من التحقيق.
إعداد البيانات المطابقة لنظام ERP أو المحاسبة الحالي لدى العميل
يمكن لـ DOIT تنظيم البيانات الميدانية المتحقق منها لمراجعتها واستخدامها لاحقًا ضمن نظام ERP أو البيئة المحاسبية الحالية لدى العميل. ويجب الاتفاق على صيغة التكامل أو الاستيراد قبل التسليم.
قد يحدد هذا الاتفاق:
- أسماء الحقول المطلوبة.
- فئات الأصول المسموح بها.
- رموز المواقع والأقسام.
- قواعد المعرّفات الفريدة.
- هيكل ملف الاستيراد.
- خطوات المراجعة والاعتماد.
- طريقة التعامل مع الاستثناءات غير المحسومة.
لا تستبدل DOIT نظام ERP لدى العميل ولا تحدد المعالجة المحاسبية له، بل تساعد على سد فجوة المعلومات بين الموقع الفعلي ونظام السجلات المعتمد.
هيكل تقرير المطابقة
يمكن أن يتضمن التقرير الجاهز للإدارة أربعة أقسام:
- النطاق والمنهج: المواقع والتواريخ وفئات الأصول والمصادر المستخدمة.
- المطابقات المؤكدة: السجلات المدعومة بأدلة مادية.
- الاستثناءات: المفقودات والعناصر الموجودة ميدانيًا فقط والتكرارات ومشكلات الموقع والتصنيف والحالة.
- الإجراءات: المسؤول والدليل وتاريخ الاستحقاق والحالة وملاحظات الاعتماد.
يمكن أن تعرض لوحة ملخصة إجمالي السجلات المراجعة ومعدل المطابقة وعدد الاستثناءات والبنود عالية الأولوية والإجراءات غير المحسومة، على أن ترتبط اللوحة بالأدلة التفصيلية.
كيف تدعم DOIT التحقق الميداني وتنظيم البيانات؟
تدعم DOIT فرق المالية والعمليات بتقييم النطاق وتخطيط مناطق الجرد والتحقق بالموقع والتصوير والترميز وتوحيد البيانات وإجراء تحليل المطابقة وإعداد تقارير منظمة.
يمكن أن تساعد النتائج العميل على مراجعة سجل أصوله وتحسين وضوح المواقع والاستعداد للتدقيق وإدخال البيانات المعتمدة في نظام ERP أو المحاسبة الحالي وفق متطلبات المشروع.
الخلاصة
تمثل مطابقة الأصول الثابتة خطوة الرقابة التي تحول العدّ إلى معلومات إدارية مفيدة؛ فهي تفسر سبب اختلاف الواقع الفعلي عن السجلات وتوفر للفرق المسؤولة مسارًا للتسوية.
عندما تستخدم فرق المالية والعمليات والعمل الميداني معرّفات مشتركة وأدلة موثقة، تستطيع المؤسسة تحسين دقة البيانات دون الاعتماد على الافتراضات، لتنتج سجل أصول أكثر موثوقية وأساسًا أوضح للقرارات المالية والتشغيلية.
هل تحتاج إلى فهم فروقات الجرد لديك؟ اطلب مراجعة نطاق مطابقة الأصول الثابتة من DOIT.
التصنيف
أحدث المقالات